Tiene sentido cuando existe una necesidad concreta de capital, puedes explicar qué resultado debe producir ese dinero, hay evidencia razonable de que el capital puede acelerar ese resultado y las alternativas menos costosas no encajan mejor.
Una ronda no es una etapa obligatoria del crecimiento. Es una forma concreta de financiar una diferencia: contratar antes, industrializar, abrir mercado, adquirir capacidad, sostener una transición o acelerar algo que ya ha demostrado suficiente tracción.
Diferencia estructural: necesitar caja ≠ necesitar una ronda; captar dinero ≠ haber financiado correctamente la siguiente fase.
Qué cambia la respuesta
La misma cantidad de dinero puede tener sentidos completamente distintos. Puede servir para comprobar una hipótesis todavía incierta o para multiplicar una máquina que ya funciona. Puede comprar tiempo, capacidad, acceso a mercado o velocidad. Cada caso exige una forma de financiación distinta.
Por eso conviene formular cuatro preguntas antes de hablar con inversores:
- ¿qué restricción concreta impide avanzar?;
- ¿qué hito debe financiarse?;
- ¿qué evidencia indica que más capital ayudará a alcanzarlo?;
- ¿por qué equity externo encaja mejor que ingresos, deuda, ayudas, alianza u otra vía?
Árbol de decisión
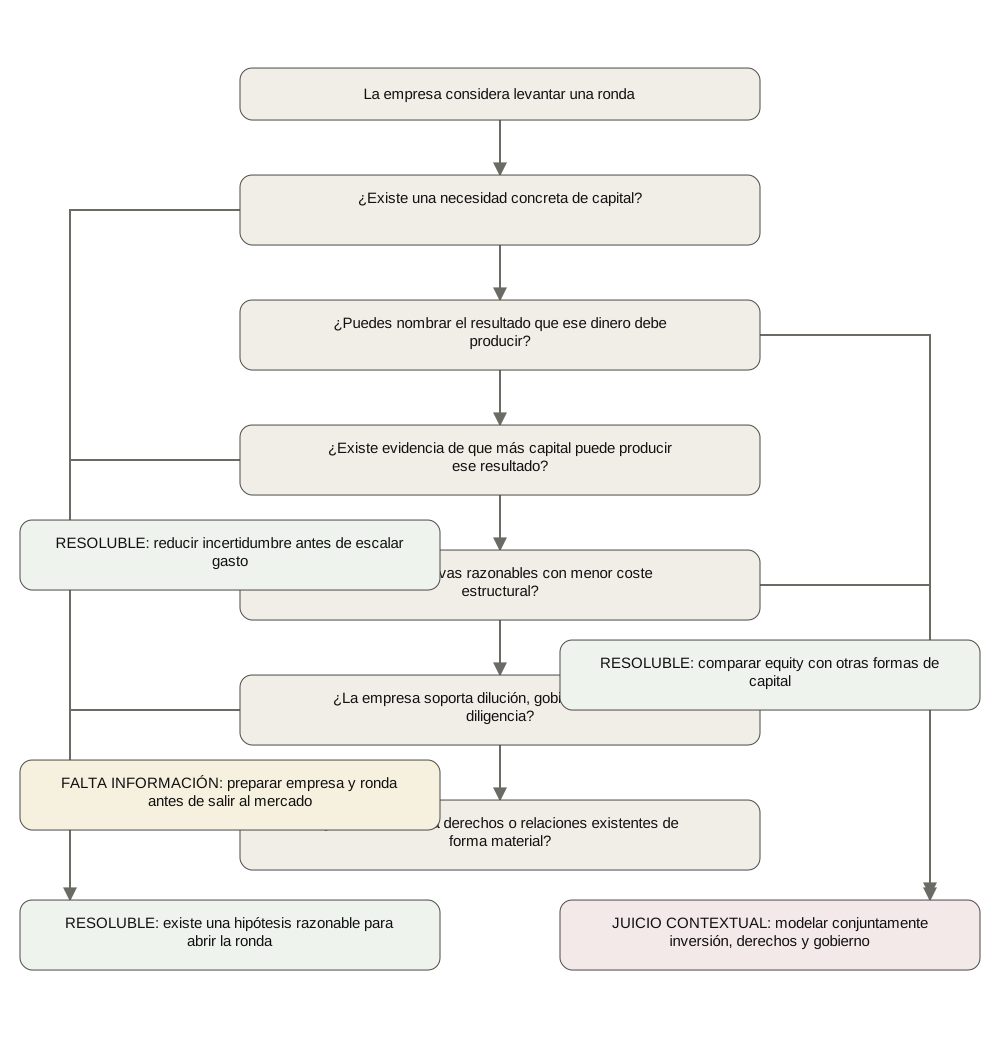
Recorrido en texto
- Comprueba si existe una necesidad real de capital y no solo la sensación de que «ahora toca ronda».
- Nombra el resultado que debe producir el dinero: lanzamiento, capacidad, expansión, volumen de ventas, certificación, compra o periodo de aprendizaje.
- Comprueba qué evidencia sostiene que más dinero aumenta la probabilidad de conseguirlo.
- Compara equity con alternativas: ingresos, deuda, ayudas, cliente financiador, alianza, compra diferida o crecimiento más lento.
- Si equity sigue siendo razonable, comprueba si la empresa soporta la ronda: cap table, métricas, modelo, documentación, gobierno y tiempo del equipo.
- Si la entrada del inversor altera derechos existentes, modela la arquitectura de gobierno antes de aceptar que «el dinero compensa».
Resultados
R01 · No abrir una ronda por calendario
Que otras startups de la misma fase estén captando no convierte la ronda en una necesidad propia.
Siguiente paso: definir cuál es la restricción real de la empresa y qué ocurriría si no captara durante los próximos meses.
I01 · Falta un hito financiado
«Necesitamos dinero para crecer» no permite evaluar una ronda. Crecer puede significar cosas incompatibles entre sí.
Dato que falta: importe aproximado, uso, horizonte temporal, hito esperado y señal que indicará si el capital produjo la diferencia prevista.
Cómo obtenerlo: construir un presupuesto por hito, no solo por partidas, y describir qué evidencia nueva existirá al final del periodo financiado.
R02 · Reducir incertidumbre antes de escalar gasto
Si todavía no existe evidencia de que la restricción sea capital, una ronda puede financiar confusión a mayor velocidad.
Siguiente paso: diseñar una prueba más barata que permita discriminar producto, canal, precio, mercado o capacidad antes de ampliar estructura.
R03 · Comparar formas de capital
Equity tiene efectos que no se reducen al dinero recibido: dilución, derechos, gobierno, información y expectativas de crecimiento.
Siguiente paso: comparar alternativas por coste total, flexibilidad, velocidad, exigencias y riesgo, no solo por disponibilidad.
I02 · Preparar empresa y ronda
Una startup que no puede reconstruir su cap table, explicar métricas, identificar uso de fondos o ordenar su data room introduce fricción y riesgo evitable.
Dato que falta: materiales y coherencia interna suficientes para que una tercera parte pueda examinar la operación.
Cómo obtenerlo: preparar una versión verificable del cap table, métricas, documentación corporativa, contratos críticos, IP y uso de fondos antes de iniciar el proceso.
R04 · Existe una hipótesis razonable para abrir la ronda
Hay una necesidad concreta, un hito financiado, evidencia de que el capital puede producirlo, alternativas consideradas y una organización preparada para soportar la operación.
Diagnóstico: tiene sentido iniciar la ronda como hipótesis de financiación.
Siguiente paso: construir tesis, lista de inversores compatibles, materiales y proceso sin confundir preparación con garantía de cierre.
C01 · La ronda cambia la arquitectura existente
Si hay inversores previos, convertibles, derechos especiales, opciones, pactos complejos o una estructura de control sensible, el efecto de la nueva inversión no puede evaluarse solo por valoración e importe.
Qué debe analizarse: dilución, derechos políticos y económicos, preferencias, conversiones, option pool, mayorías y escenarios de siguiente ronda.
Siguiente paso recomendado: modelar conjuntamente inversión, derechos y gobierno. Consultar este caso con H&C →
Una prueba sencilla antes de salir a mercado
Completa esta frase sin lenguaje de pitch:
Si captamos X, podremos hacer Y durante Z meses y sabremos que la inversión funcionó si ocurre W.
Si Y y W no pueden definirse, todavía no está claro qué se pretende financiar. Si pueden definirse, la comparación entre formas de capital se vuelve mucho más concreta.
Seguir desde aquí
- Pilar H&C
- Paraíso · Antes de levantar una ronda
- Paraíso · Observatorio de capital
- H&C · Startups, inversión y M&A
Fuentes y límites
Fuentes internas PRO 380: minilibro Antes de levantar una ronda; Observatorio de capital; artículo pilar de startups; arquitectura START-UPS de financiación, acceso y cambio de fase.
Esta pieza no recomienda un instrumento financiero concreto ni evalúa fiscalidad, regulación de valores, ayudas públicas o condiciones de un inversor específico. Esas capas deben verificarse cuando formen parte de la operación real.